保险选择遇难题?“我 保付代理”或许是你的新思路
在当今社会,保险已成为我们生活中不可或缺的一部分。当真正面临选择保险产品的那一刻,许多人都会陷入纠结:市面上琳琅满目的险种、纷繁复杂的条款、不同公司的报价……这一切常常让人感到无所适从。就像您提到的“在选择保险产品时,我们常常会面临各种选择。今天我…… 保付代理”,这句话虽然似乎没有说完,但已经点出了两个关键信息:一是选择的困惑,二是一个名为“保付代理”的概念或服务。今天,我们就来聊聊如何借助“保付代理”这类角色,让保险选择变得更清晰、更安心。
一、为什么保险选择这么难?
保险产品的本质是一份法律合同,充满了专业术语和限定条件。普通消费者很难在短时间内判断一份重疾险的疾病定义是否宽松、一份医疗险的续保条件是否稳定、一份年金险的实际收益究竟如何。保险销售渠道多样——个人代理人、银行、电话、互联网平台,每个渠道都试图用不同的方式说服你,信息过载反而导致决策疲劳。许多人担心“买到不合适想退保却损失惨重”,这种焦虑进一步放大了选择的困难。
二、“保付代理”是什么?它能做什么?
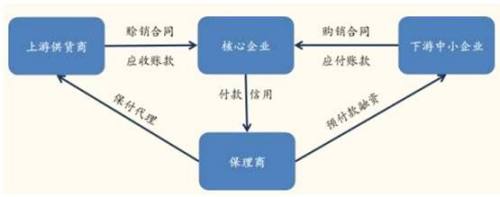
您提到的“保付代理”在字面上并不是保险行业的标准术语(通常“保付代理”指保理业务中的一种,即保付代理人承诺付款)。但如果将其放在保险选择的语境中,我们可以把它理解为一种“保险付费代理服务”或“独立保险顾问+支付保障”的模式。具体来说:
- 独立代理角度:一位不代表任何单一保险公司、只站在客户立场上的顾问,帮你从市场上筛选产品、比对条款、解释利害。他/她不赚取保险公司的佣金差价,而是向客户收取咨询费(保付),从而避免销售误导。
- 代理支付角度:您将保费委托给一个可信的代理方,由它按约定条件向保险公司支付,并在确认保单生效、责任清晰后才完成交易。这类似于支付宝之于网购的“担保交易”。
- 批量议价角度:一些代理服务机构会聚合大量客户的保险需求,与保险公司谈判更优的费率和责任,让中小客户也能获得团体般优待。
简单说,“保付代理”可以是一种服务理念——让第三方来保障你的付费安全和信息对称。
三、如何实践“保付代理”式的保险选择?
- 先付自己,再付代理:不要急于交保费。可以先花少量费用(或免费)让独立顾问出一份需求分析和产品对比表,确认方案真正适合自己。
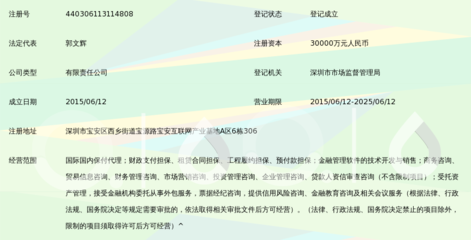
- 查询代理资质:无论是自然人还是机构,在中国应持有银保监会颁发的保险中介许可证(或经纪人/代理人资格)。可在“保险中介监管信息系统”中验证。
- 签订委托支付协议:如果采用资金托付模式,协议需明确约定未成功投保时的全额退款、争议处理机制等,确保资金安全。
- 保留最终选择权:任何代理都不能代替你做出投保决定。亲自阅读合同关键条款(保障范围、免责、等待期、退保损失),如有疑问一票否决。
- 重服务而非承诺:一个好的保付代理不会向你吹嘘“什么都赔”,而是耐心向你解释“什么情况下能赔、预计多久”。
四、从今天开始,改变你的保险决策习惯
您可以先整理自己的需求:是保障型(重疾、医疗、意外、寿险)还是理财型(年金、增额终身寿)?预算多少?家庭责任几何?然后,寻找以“保付代理”模式运营的咨询顾问,聊一次。您将发现,当费用支付与销售佣金脱钩,推荐会变得冷静得多。
保险本身不可怕,可怕的是被言语包裹的冲动。凡事留一个独立的核查环节——无论是平台还是个人,无论是线上还是线下——就让代理帮你守住“付费关口”,选保险自然会更清醒、更从容。
如果曾经有人以“今天我帮你保付代理”开头问候你,不妨认真听一听其在解释什么,因为这可能不是一句套话,而是一个建立信任机制的开始。有备而去,方可不惧进退。选还是同样的选,有了靠谱的帮手,心头那块石头或许就落了地。
如若转载,请注明出处:http://www.chaoyijie360.com/product/53.html
更新时间:2026-11-17 01:56:27