你还在入“代理退保”的坑?认清“保付代理”背后的陷阱
金融市场上出现了一种打着“代理退保”旗号的所谓“保付代理”服务。它们宣称可以帮助消费者全额退保、拿回已交保费,甚至还能“优化”保单。这背后隐藏着巨大的风险。本文带你认清“代理退保”与“保付代理”的真面目,避免掉入陷阱。
一、什么是“代理退保”?何为“保付代理”?
“代理退保”是指一些个人或机构,以“专业维权”“全额退保”为名,诱导保险消费者委托其代为办理退保,并收取高额手续费。
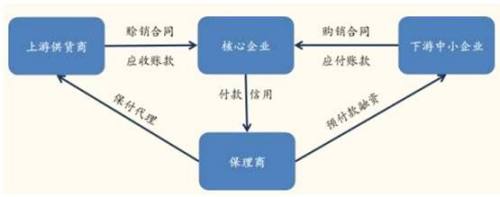
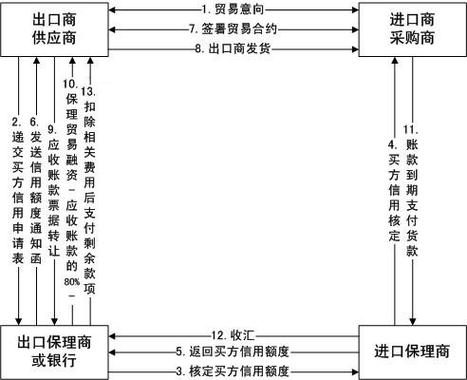
“保付代理”原本是国际贸易中的一种结算方式,但在非法金融活动中,它被包装成一种“保单贷款”“退保融资”或“代理退保”的新变种。不法分子声称可以先将退保金“垫付”给消费者,然后由消费者授权其去保险公司办理退保,实际上却利用消费者的个人信息进行套利、诈骗甚至洗钱。
二、典型套路:步步惊心
- 高额利益诱惑。宣称“100%全额退保”“不影响再投保”,甚至承诺“退一赔三”。
- 签署代理协议。要求消费者签署委托协议,提供身份证、银行卡、保单、手机号等敏感信息。
- 切断正常沟通。让消费者设置呼叫转移,甚至阻止消费者与保险公司直接联系。
- 收取高额费用。通常收取退保金额的20%-50%作为“服务费”。
- 后续风险爆发。个人信息被倒卖,可能遭遇电信诈骗;退保后失去保障,重新投保可能因年龄、健康状况被拒保或加费;若涉及伪造证据,消费者可能承担法律责任。
三、“代理退保”可能触犯的法律红线
- 侵犯公民个人信息罪:非法获取、出售或提供消费者个人信息。
- 诈骗罪:以非法占有为目的,虚构事实骗取手续费。
- 伪造证据罪:教唆消费者伪造病历、收入证明等。
- 非法经营罪:未经许可从事保险代理业务。
四、真实案例警示
2023年,某地警方破获一起特大“代理退保”案。犯罪团伙以“保付代理”名义,在全国范围内招揽客户,收取退保金30%的手续费后消失。多名消费者不仅损失了手续费,还因频繁退保、投诉被保险公司列入黑名单,再投保时遭拒。
五、如何正确维护自身权益?
- 直接联系保险公司:对保单有疑问,先通过官方客服、柜面或官网处理。
- 理性评估退保损失:退保只能退回现金价值,通常远低于已交保费。可考虑保单贷款、减额交清等方式缓解资金压力。
- 寻求正规调解组织:如当地银行保险业纠纷调解委员会。
- 保护个人信息:切勿将身份证、银行卡、保单等交给陌生人。
- 警惕“高额返利”:任何承诺超出合同利益的“好事”,都极可能是骗局。
六、
“代理退保”和所谓的“保付代理”不是理财捷径,而是精心设计的陷阱。退保需谨慎,代理有风险。请珍惜自己的保障,选择官方正规渠道。如果你或身边人已经陷入此类骗局,请立即报警,并向保险公司反映情况。
如若转载,请注明出处:http://www.chaoyijie360.com/product/51.html
更新时间:2026-10-02 08:34:32