如何规避商业保理公司的风险 保付代理业务的全流程风控指南
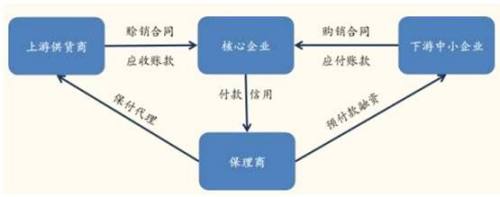
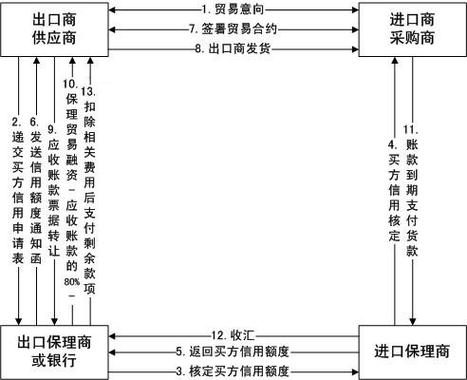
商业保理(保付代理)作为供应链金融的重要组成部分,为企业提供了应收账款融资、催收、管理等服务,有效缓解了中小企业的现金流压力。随着行业快速发展,商业保理公司面临的风险日益复杂,包括信用风险、操作风险、法律风险、流动性风险等。如何系统性规避这些风险,成为保理公司稳健经营的核心课题。本文将围绕保付代理业务的全流程,探讨风险规避策略。
一、保付代理业务的主要风险类型
- 买方信用风险:买方到期拒绝付款或无力支付,这是最核心的风险。
- 卖方欺诈风险:卖方虚构交易、伪造合同或重复融资。
- 操作风险:贸易背景核实不到位、应收账款登记不及时、资金划转错误等。
- 法律风险:应收账款转让通知瑕疵、合同条款不完善、管辖权争议等。
- 流动性风险:保理融资款期限与回收周期错配,导致资金链紧张。
二、事前风控:严把准入关
- 双维度尽调:既要调查卖方(融资人)的资质与背景,更要重点调查买方(债务人)的信用状况、历史付款记录、行业地位。买方信用是保理业务的第一还款来源。
- 核实贸易真实性:通过查看合同、发票、物流单据、验收单等,交叉验证交易背景。对关联交易、大额异常交易保持警惕。
- 设置准入门槛:制定明确的买方、卖方准入标准,如买方主体评级、合作年限、行业限制等,拒绝高风险客户。
三、事中控制:强化操作与法律保障
- 完善合同条款:在保理合同中明确应收账款的范围、转让效力、回购义务、违约责任、争议解决方式等,避免歧义。
- 落实通知与登记:根据《民法典》规定,应收账款转让应通知买方,并在中登网(中国人民银行征信中心动产融资统一登记公示系统)办理登记,以对抗第三人。
- 闭环资金管理:要求买方将款项支付至保理公司监管账户,防止资金被截留挪用。对融资款实行受托支付,确保用于真实贸易背景。
- 动态监控:定期跟踪买卖双方的经营状况、涉诉信息、舆情动态,及时发现风险预警信号。
四、事后管理:催收与风险处置
- 建立催收机制:明确到期前提醒、逾期催收、法律诉讼等流程。对逾期账款及时采取行动,避免错过诉讼时效。
- 运用回购条款:在保理合同中将卖方回购作为风险缓释手段,当买方到期未付款时,要求卖方按约定回购应收账款。
- 风险分类与准备金:对保理资产进行风险分类,计提充足的风险准备金,增强抗风险能力。
- 资产分散化:避免过度集中于单一买方或行业,通过资产组合分散降低非系统性风险。
五、技术赋能:数字化风控体系建设
- 金融科技应用:利用大数据、区块链、人工智能等技术,验证交易真实性、评估买方信用、监测异常交易。
- 系统对接:与核心企业ERP系统、供应链平台对接,实现应收账款数据的实时获取与校验。
- 电子签约与存证:采用电子合同、时间戳、区块链存证等手段,确保证据链完整、不可篡改。
六、外部合作:再保理与保险增信
- 再保理:将部分保理资产转让给银行或其他保理商,转移风险并优化资金结构。
- 信用保险:为应收账款投保信用险,当买方发生信用风险时获得赔付,有效对冲损失。
规避商业保理公司的风险,需要建立覆盖“事前—事中—事后”的全流程风控体系,坚持真实贸易背景原则,强化法律保障与科技赋能,同时通过资产分散、保险增信等手段分散风险。只有在合规经营的前提下不断创新风控手段,商业保理公司才能在服务实体经济的同时实现自身稳健发展。保付代理的本质是信用服务,风控能力就是核心竞争力。
如若转载,请注明出处:http://www.chaoyijie360.com/product/50.html
更新时间:2026-10-02 16:50:43