企业跨国经营中的结算方式与保付代理应用
随着全球经济一体化的深入发展,企业跨国经营已成为常态。在跨国经营过程中,结算方式的选择直接关系到企业的资金安全、运营效率和财务成本。与此保付代理作为一种融合贸易融资、应收账款管理、信用风险担保于一体的综合性金融服务,在国际结算中扮演着越来越重要的角色。
一、企业跨国经营的主要结算方式
企业跨国经营的结算方式根据信用基础、资金流向和风险分配的不同,主要可分为汇付、托收、信用证以及保付代理等。
1. 汇付
汇付是指付款人通过银行或其他途径将款项汇交收款人的结算方式。它主要包括电汇、信汇和票汇三种形式。汇付方式手续简便、费用低廉,但基于商业信用,出口商面临较大的收款风险,通常用于小额交易、预付款或长期合作企业之间。
2. 托收
托收是指出口商委托银行向进口商收取货款的一种结算方式,分为付款交单和承兑交单。付款交单指进口商付款后才能取得货运单据;承兑交单则允许进口商承兑汇票后即可获得单据。托收同样基于商业信用,对出口商而言风险高于信用证,但费用低于信用证。
3. 信用证
信用证是银行应进口商请求,向出口商开出的有条件付款承诺。只要出口商提交的单据符合信用证规定,银行即保证付款。信用证以银行信用替代商业信用,有效降低了出口商的收款风险,是跨国经营中较为安全、常用的结算方式。其手续繁琐、费用较高,且可能涉及单据不符等风险。
4. 保付代理
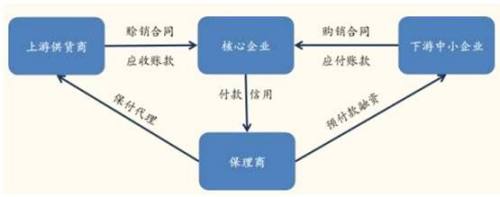
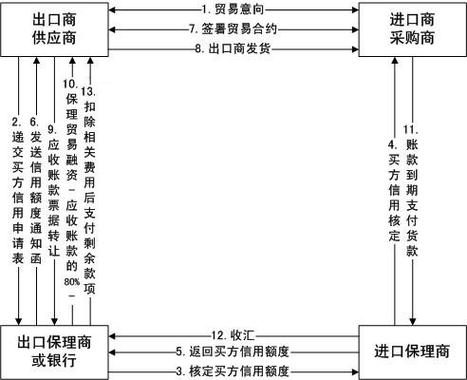
保付代理,简称保理,是指保理商从出口商处购买应收账款,为出口商提供贸易融资、进口商资信评估、应收账款催收及信用风险担保等综合性服务。在跨国经营中应用广泛,特别适合赊销项下的交易。
二、保付代理在跨国经营中的具体运作模式
保理业务在国际结算中通常分为单保理和双保理两种模式。
单保理是指出口商直接与本国或进口国的保理商签订保理协议,由该保理商负责融资和催收。这种方式简单直接,但保理商对进口商的资信评估能力可能受限。
双保理则涉及到出口保理商和进口保理商两家机构。出口商与出口保理商签约,出口保理商再与进口保理商合作。进口保理商负责评估进口商信用并承担信用风险,出口保理商负责向出口商融资。双保理能够克服跨国信息不对称问题,更有效地控制风险,是国际保理的主流模式。
三、保付代理的优势与风险
优势方面:保付代理能够 immediate 提供资金融通,加速资金周转;通过资信调查和信用担保,降低出口商的坏账风险;保理商承担了应收账款催收工作,减轻了企业的管理负担。对于赊销为主的跨国经营企业,保理能有效增强其国际竞争力。
风险方面:保理费用通常高于其他结算方式,增加了企业的财务成本;若进口商无理拒付或出现贸易纠纷,保理商可能不承担付款责任;企业需注意保理协议中的权利瑕疵、反转让条款等潜在风险。
四、保付代理与其他结算方式的比较
与汇付和托收相比,保理虽然费用较高,但能提供融资和信用担保,安全性更高。与信用证相比,保理手续更简便,利于赊销交易的开展,但信用证的银行付款 guarantee 更强,两者适用场景不同。企业应根据交易金额、客户信用、市场习惯等因素综合选择。
五、
企业跨国经营中的结算方式多种多样,各有优劣。保付代理作为一种创新的综合性金融服务,能够有效解决赊销项下的资金占用和风险问题,尤其适合中小企业开拓国际市场。随着数字技术和区块链的应用,国际结算与保理业务将更加高效、透明和安全,为跨国企业提供更有力的支持。
如若转载,请注明出处:http://www.chaoyijie360.com/product/39.html
更新时间:2026-10-02 17:04:03